Domain rechtsanwaltskanzlei-kirchheim.de kaufen?
Wir ziehen mit dem Projekt
rechtsanwaltskanzlei-kirchheim.de um.
Sind Sie am Kauf der Domain
rechtsanwaltskanzlei-kirchheim.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechtsanwaltskanzlei-kirchheim.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
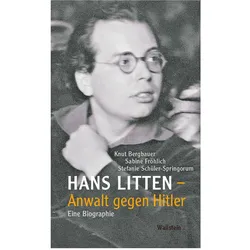
Hans Litten – Anwalt gegen Hitler, Biografien von Knut BergbauerDie Biografie "Hans Litten – Anwalt gegen Hitler" von Knut Bergbauer beleuchtet das kurze, aber eindrucksvolle Leben des Rechtsanwalts Hans Litten, der sich mutig gegen die aufkommende NSDAP stellte. Litten, der 1938 im Konzentrationslager Dachau starb, ist bekannt für seinen spektakulären Prozess von 1931, in dem er Adolf Hitler als Zeugen vor das Berliner Kriminalgericht rief. Diese Biografie erzählt von Littens Engagement für straffällige Jugendliche und seinen Einsatz für die von faschistischen Gruppen angegriffenen Kommunisten. Sie dokumentiert seine Auseinandersetzungen mit der rechtslastigen Justiz der Weimarer Republik und zeigt, wie seine jüdische Herkunft und seine politischen Überzeugungen ihn in eine gefährliche Lage brachten. Die Erzählung ist nicht nur eine persönliche Geschichte, sondern auch ein Spiegelbild der politischen Verhältnisse in Deutschland und der Herausforderungen, denen sich Menschen in Zeiten des Extremismus stellen müssen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliches Recht, FachbücherDas Fachbuch "Öffentliches Recht" in seiner 35. Auflage bietet eine umfassende Sammlung prüfungs- und praxisrelevanter Normen, die für Studierende und Fachleute im Bereich des Rechts von Bedeutung sind. Es deckt zentrale Themen wie Staats- und Verfassungsrecht, allgemeines Verwaltungsrecht sowie spezifische Bereiche wie Datenschutz, Informationsfreiheit und Umweltrecht ab. Die systematische und alphabetische Schnellübersicht sowie die durchgängige Satznummerierung erleichtern die Navigation durch die umfangreiche Materie. Zudem sind bereits verkündete, aber noch nicht in Kraft tretende Änderungen bis zum 1. Januar 2027 berücksichtigt, was die Aktualität des Werkes unterstreicht. Mit einem umfangreichen Stichwortregister wird eine schnelle Orientierung ermöglicht, sodass Leserinnen und Leser effizient auf die benötigten Informationen zugreifen können.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
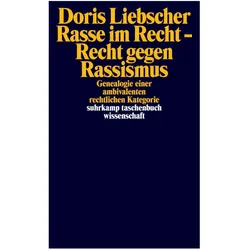
Rasse im Recht – Recht gegen Rassismus, Fachbücher von Doris LiebscherÜber "Rasse" im Grundgesetz wird derzeit viel gestritten. Ist es ein rassistisches Wort, das es zu ersetzen gilt, oder eine für die Bekämpfung von Diskriminierung notwendige Kategorie? Doris Liebscher geht der Frage historisch, rassismustheoretisch und rechtsdogmatisch auf den Grund. Sie rekonstruiert, wie der Begriff ins Grundgesetz kam, und untersucht, wie Gerichte und Rechtswissenschaft heute das auf "Rasse" bezogene Diskriminierungsverbot aus Artikel 3 GG auslegen. Auch das Recht der DDR sowie europäische, US-amerikanische und weitere internationale Rechtsdebatten unterzieht sie einer kritischen Analyse, um schliesslich für ein postkategoriales Antidiskriminierungsrecht zu plädieren: die Ersetzung des Rechtsbegriffs "Rasse" durch "rassistisch".26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
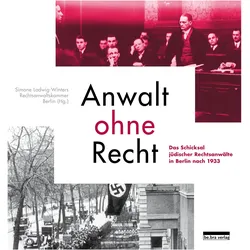
Anwalt ohne Recht, Fachbücher von Simone Ladwig-WintersDieses Buch bietet einen umfassenden Überblick über die Verdrängung der jüdischen Rechtsanwältinnen und -anwälte aus ihrem Berufsstand, die im April 1933 einsetzte. Es schildert die politischen und rechtlichen Voraussetzungen und dokumentiert in einem biografischen Verzeichnis über 1.800 Lebensläufe, die teils in erzwungener Emigration, teils in der Ermordung durch die Nationalsozialisten endeten. Die Schicksale lassen erahnen, welcher Verlust an intellektueller Grösse, sprachlicher Brillanz und menschlicher Vielfalt durch die gewaltsame Ausgrenzung und Vertreibung der betroffenen Juristen bewirkt wurde. Vollständig überarbeitete und erweiterte Auflage des Standardwerks.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toner W2033XH 415X Magenta, VertragHP Toner W2033XH 415X Magenta, hohe Kapazität, VertragKapazität: 1 x 6.000 SeitenEinfacheres Design auf dem KartonPassend für: HP Hewlett Packard Color Laserjet Enterprise M-Serie 455, 455 DN, PM 480, PM 480 F HP Hewlett Packard Color Laserjet Pro M-Serie 454, 454 DN, 454 DW, 454 FW, 454 NW, 454 DW, 454 DN, 454 DN, 454 DW HP Hewlett Packard Color Laserjet Pro MFP M-Serie 479, 479 DN, 479 DW, 479 FDN, 479 FDW, 479 FNW, 479 FDN, 479 FDW, 479 FNW, 479 FNW, 479 FDN, 479 FDW396,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hans Litten – Anwalt gegen Hitler, Biografien von Knut BergbauerDie Biografie "Hans Litten – Anwalt gegen Hitler" von Knut Bergbauer beleuchtet das kurze, aber eindrucksvolle Leben des Rechtsanwalts Hans Litten, der sich mutig gegen die aufkommende NSDAP stellte. Litten, der 1938 im Konzentrationslager Dachau starb, ist bekannt für seinen spektakulären Prozess von 1931, in dem er Adolf Hitler als Zeugen vor das Berliner Kriminalgericht rief. Diese Biografie erzählt von Littens Engagement für straffällige Jugendliche und seinen Einsatz für die von faschistischen Gruppen angegriffenen Kommunisten. Sie dokumentiert seine Auseinandersetzungen mit der rechtslastigen Justiz der Weimarer Republik und zeigt, wie seine jüdische Herkunft und seine politischen Überzeugungen ihn in eine gefährliche Lage brachten. Die Erzählung ist nicht nur eine persönliche Geschichte, sondern auch ein Spiegelbild der politischen Verhältnisse in Deutschland und der Herausforderungen, denen sich Menschen in Zeiten des Extremismus stellen müssen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Öffentliches Recht, FachbücherDas Fachbuch "Öffentliches Recht" in seiner 35. Auflage bietet eine umfassende Sammlung prüfungs- und praxisrelevanter Normen, die für Studierende und Fachleute im Bereich des Rechts von Bedeutung sind. Es deckt zentrale Themen wie Staats- und Verfassungsrecht, allgemeines Verwaltungsrecht sowie spezifische Bereiche wie Datenschutz, Informationsfreiheit und Umweltrecht ab. Die systematische und alphabetische Schnellübersicht sowie die durchgängige Satznummerierung erleichtern die Navigation durch die umfangreiche Materie. Zudem sind bereits verkündete, aber noch nicht in Kraft tretende Änderungen bis zum 1. Januar 2027 berücksichtigt, was die Aktualität des Werkes unterstreicht. Mit einem umfangreichen Stichwortregister wird eine schnelle Orientierung ermöglicht, sodass Leserinnen und Leser effizient auf die benötigten Informationen zugreifen können.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rasse im Recht – Recht gegen Rassismus, Fachbücher von Doris LiebscherÜber "Rasse" im Grundgesetz wird derzeit viel gestritten. Ist es ein rassistisches Wort, das es zu ersetzen gilt, oder eine für die Bekämpfung von Diskriminierung notwendige Kategorie? Doris Liebscher geht der Frage historisch, rassismustheoretisch und rechtsdogmatisch auf den Grund. Sie rekonstruiert, wie der Begriff ins Grundgesetz kam, und untersucht, wie Gerichte und Rechtswissenschaft heute das auf "Rasse" bezogene Diskriminierungsverbot aus Artikel 3 GG auslegen. Auch das Recht der DDR sowie europäische, US-amerikanische und weitere internationale Rechtsdebatten unterzieht sie einer kritischen Analyse, um schliesslich für ein postkategoriales Antidiskriminierungsrecht zu plädieren: die Ersetzung des Rechtsbegriffs "Rasse" durch "rassistisch".26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
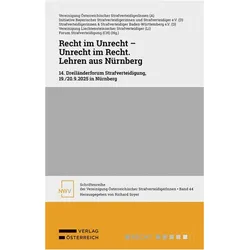
Recht im Unrecht - Unrecht im Recht. Lehren aus Nürnberg, FachbücherLehren aus Nürnberg: Grundlagen und Entwicklung des Völkerstrafrechts. Die Nürnberger Kriegsverbrecherprozesse markieren den Ausgangspunkt des modernen Völkerstrafrechts. Erst rund sechzig Jahre später wurden die dort entwickelten Grundsätze mit dem Rom-Statut völkerrechtlich kodifiziert und mit der Errichtung des Internationalen Strafgerichtshofs in Den Haag institutionell verankert. Der Sammelband dokumentiert die Beiträge des 14. Dreiländerforums Strafverteidigung 2025, das sich an historisch bedeutsamen Orten - dem Schwurgerichtssaal 600 im Nürnberger Justizpalast sowie dem Grand Hotel Nürnberg - sowohl mit den rechtlichen, historischen und aktuellen Dimensionen der 'Lehren aus Nürnberg' als auch Aspekten des Simultan-Dolmetschens und der Frage der Notwendigkeit eines Wirtschaftsvölkerstrafrechts auseinandersetzte.66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.